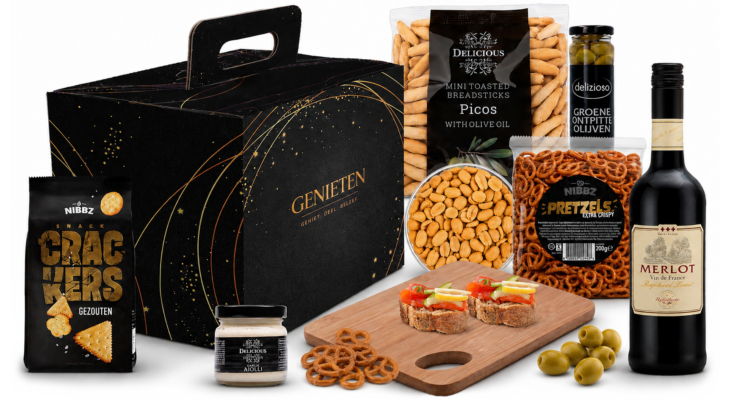
Nieuw en exclusief in onze kerstcollectie 2026: de Genietenbox
in Inspiratie
De feestdagen draaien om aandacht. Om even stilstaan bij elkaar, waardering uitspreken en samen geni...


Tanja Kleinsman
6 minuten
Een kerstpakket uitzoeken is leuk. Uitzoeken hoe het precies zit met de belastingregels eromheen? Iets minder gezellig. Toch is het als werkgever handig om te weten hoe een kerstpakket fiscaal wordt behandeld.
Want valt een kerstpakket binnen de Werkkostenregeling (WKR)? Hoeveel vrije ruimte heb je in 2026? Kun je de BTW op een kerstpakket terugvragen? En wat gebeurt er wanneer je de vrije ruimte overschrijdt?
Geen zorgen, we houden het begrijpelijk. Hieronder leggen we de belangrijkste regels rondom kerstpakketten, WKR en BTW in 2026 stap voor stap uit.
Geen zin om je eerst door alle belastingregels heen te worstelen? Dit zijn de belangrijkste cijfers die je als werkgever moet kennen:
En het kerstpakket?
Dat kan in de meeste gevallen binnen de vrije ruimte van de WKR worden verstrekt. Voor de aftrek van btw gelden aparte regels.
De Werkkostenregeling (WKR) maakt het mogelijk om bepaalde vergoedingen, verstrekkingen en voorzieningen onbelast aan medewerkers te geven. Een kerstpakket valt hier in de meeste gevallen ook onder.
In de loonadministratie wordt het kerstpakket doorgaans aangewezen als eindheffingsloon. Vervolgens komt de waarde ervan ten laste van de beschikbare vrije ruimte binnen de WKR.
Is er voldoende vrije ruimte beschikbaar? Dan betaal je als werkgever geen loonbelasting over het kerstpakket. Wordt de vrije ruimte overschreden? Dan betaal je over het bedrag waarmee je de vrije ruimte overschrijdt een eindheffing van 80%.
De hoogte van de vrije ruimte is afhankelijk van de totale fiscale loonsom van je organisatie. In 2026 bedraagt de vrije ruimte 2,0% over de eerste € 400.000 van de fiscale loonsom. Over het gedeelte van de fiscale loonsom dat boven € 400.000 uitkomt, geldt een percentage van 1,18%. Dat klinkt misschien ingewikkelder dan het is. Met een eenvoudig rekenvoorbeeld wordt het een stuk duidelijker.
Rekenvoorbeeld: een kerstpakket voor 50 medewerkers
Stel dat je organisatie een fiscale loonsom heeft van € 300.000. De beschikbare vrije ruimte bedraagt dan: € 300.000 × 2,0% = € 6.000
Je hebt 50 medewerkers en wilt iedere medewerker een kerstpakket geven ter waarde van € 75.
De kerstpakketten passen in dit voorbeeld dus volledig binnen de beschikbare vrije ruimte.
Bij het bepalen van de beschikbare vrije ruimte is het belangrijk om niet uitsluitend naar de kerstpakketten te kijken. Gedurende het jaar kunnen namelijk ook andere vergoedingen en voorzieningen binnen de Werkkostenregeling worden verwerkt, zoals:
Heb je gedurende het jaar al een gedeelte van de vrije ruimte gebruikt? Dan blijft er vanzelfsprekend minder ruimte over voor de kerstpakketten. Het is daarom verstandig om vóór het bestellen te controleren hoeveel vrije ruimte er binnen de organisatie nog beschikbaar is.
Naast de WKR krijg je als werkgever ook te maken met de btw-regels voor personeelsvoorzieningen. Daarbij is het belangrijk om te weten dat de WKR en de btw-regels twee verschillende regelingen zijn. Voor personeelsvoorzieningen geldt een drempelbedrag van € 227 exclusief btw per medewerker per boekjaar. Ook een kerstpakket telt mee bij het bepalen van dit bedrag.
Blijf je onder € 227 per medewerker? Blijven de totale uitgaven aan personeelsvoorzieningen voor een medewerker onder € 227 exclusief btw per boekjaar? Dan kun je de btw in principe als voorbelasting aftrekken. Daarbij kijk je niet alleen naar de waarde van het kerstpakket. Ook andere personeelsvoorzieningen gedurende hetzelfde boekjaar kunnen meetellen.
Wat gebeurt er boven de € 227? Komen de totale uitgaven aan personeelsvoorzieningen voor een medewerker boven het drempelbedrag van € 227 exclusief btw uit? Dan moet de eerder afgetrokken btw over deze personeelsvoorzieningen worden gecorrigeerd.
Het is daarom verstandig om bij de btw niet uitsluitend naar de kerstpakketten te kijken, maar naar het totaal aan relevante personeelsvoorzieningen per medewerker gedurende het hele boekjaar.
De WKR en de btw-regels worden nog weleens door elkaar gehaald, terwijl ze ieder iets anders regelen.
De Werkkostenregeling bepaalt hoe bepaalde vergoedingen en verstrekkingen aan medewerkers voor de loonbelasting worden behandeld. Daarbij speelt de beschikbare vrije ruimte een belangrijke rol.
De btw-regels bepalen of je de btw over personeelsvoorzieningen als voorbelasting mag aftrekken. Hierbij is onder andere het drempelbedrag van € 227 exclusief btw per medewerker van belang.
Een kerstpakket kan dus prima binnen de vrije ruimte van de WKR passen, terwijl je voor de btw apart moet beoordelen of aan de voorwaarden voor btw-aftrek wordt voldaan.
Zijn de percentages duidelijk, heb je de vrije ruimte gecontroleerd en weet je welk budget er beschikbaar is? Dan kunnen we het fiscale gedeelte achter ons laten en doorgaan naar het leukste onderdeel: een kerstpakket uitzoeken waar je medewerkers blij van worden.
Bij UwKerstpakket.nl heb je de keuze uit maar liefst 340 soorten kerstpakketten in verschillende stijlen en prijsklassen. Zo is er voor vrijwel ieder budget en ieder team een passend eindejaarsgeschenk te vinden.
Van een leuke attentie tot een royaal gevuld pakket: uiteindelijk draait een kerstpakket natuurlijk niet om percentages, btw en fiscale regels.
Het draait om waardering. ❤️
Bekijk onze 340 kerstpakketten en kies het pakket dat bij jouw medewerkers past
Een kerstpakket kan belastingvrij aan een medewerker worden verstrekt wanneer het als eindheffingsloon wordt aangewezen en binnen de beschikbare vrije ruimte van de Werkkostenregeling valt.
In 2026 bedraagt de vrije ruimte 2,0% over de eerste € 400.000 van de fiscale loonsom. Over het gedeelte van de fiscale loonsom boven € 400.000 geldt 1,18%.
Over het bedrag waarmee de beschikbare vrije ruimte wordt overschreden, betaalt de werkgever een eindheffing van 80%.
Dat hangt af van de totale uitgaven aan personeelsvoorzieningen per medewerker. Blijven deze onder € 227 exclusief btw per boekjaar, dan is de btw in principe aftrekbaar. Bij overschrijding moet eerder afgetrokken btw worden gecorrigeerd.
In veel gevallen kan een cadeaubon binnen de vrije ruimte van de Werkkostenregeling vallen. De exacte fiscale verwerking hangt af van het soort cadeaubon en de manier waarop deze wordt verstrekt.
Nee. Een werkgever is niet wettelijk verplicht om medewerkers een kerstpakket te geven. Veel organisaties kiezen hier wel voor als blijk van waardering.
Nee. Voor relatiegeschenken gelden andere btw-regels dan voor kerstpakketten voor medewerkers. Daarbij kan onder andere een rol spelen of de ontvanger zelf recht heeft op btw-aftrek.
in Inspiratie
De feestdagen draaien om aandacht. Om even stilstaan bij elkaar, waardering uitspreken en samen geni...
in Inspiratie
Samen aan tafel, lekkere hapjes erbij en vooral even de tijd nemen voor elkaar. Het zijn vaak juist ...
Wat klanten over ons zeggen

Op zoek naar snel of persoonlijk advies? Bel of app met Jurgen!